Domain bitsortiment.de kaufen?
Wir ziehen mit dem Projekt
bitsortiment.de um.
Sind Sie am Kauf der Domain
bitsortiment.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bitsortiment.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Bramann, Klaus-Wilhelm: Wirtschaftsunternehmen SortimentWirtschaftsunternehmen Sortiment , Handbuch des Buchhandels , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 5., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Edition Buchhandel#4#, Autoren: Bramann, Klaus-Wilhelm~Cremer, Peter, Auflage: 19005, Auflage/Ausgabe: 5., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 502, Abbildungen: zahlreiche Grafiken, Tabellen und Info-Kästen, Keyword: Ausbildungsordnung Buchhändlerin/Buchhändler; Buchhandel; E-Commerce im Buchhandel; Sortimentsbuchhandel, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel, Imprint-Titels: Edition Buchhandel, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann, Klaus-Wilhelm, Dr., Länge: 236, Breite: 161, Höhe: 38, Gewicht: 869, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783934054585 9783934054301 9783934054202 9783934054059 9783934054035, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224987548,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BRIO World - Schienen Starter Sortiment BBRIO World - Schienen Starter Sortiment B , Mit dem Schienen Starter Sortiment B können die BRIO World Starter Zugsets erweitert werden. Dieses Schienen-Erweiterungspaket enthält eine Auswahl hölzerner Eisenbahnteile, mit denen fünf zusätzliche Strecken für das Reisezug Starter Set A (separat erhältlich) gebaut werden können. Gerade Gleise unterschiedlicher Länge, Weichen und Verbindungsgleise können kombiniert werden, indem man entweder den Streckenvorschlägen folgt oder eigene Schienendesigns kreiert. Über BRIO World: BRIO World ist unser offenes Spielkonzept, das sich mit Ihrem Kind mitentwickelt. Mit dem BRIO World Spielzeug kann jeweils eine individuell anpassbare Welt geschaffen werden, die heranwachsende Gehirne herausfordert. Es ermöglicht endlose Kombinationen für fantasievollen Spielspaß, die darauf warten, erkundet zu werden. Schon mit dem ersten Teil kann der Aufbau einer eigenen Welt beginnen. Das 36099 Schienen Starter Sortiment B enthält 12 Teile: 2 x lange gerade Gleise, 4 x mittlere gerade Gleise, 2 x kurze gerade Gleise, 2 x Verbindungsstücke, 2 x Weichen. , Entsafter & Saftpressen > Kleingeräte Küche , Erscheinungsjahr: 20240301, Titel der Reihe: BRIO World##~World##, Keyword: Beschäftigung; Brio World; Eisenbahn; Geschenk; Geschenkidee; Holzeisenbahn; Kinderspielzeug; Spielzeug; für Jungen; für Kinder; für Mädchen, Fachschema: Holzspielzeug~Spielzeug / Holzspielzeug~Eisenbahn / Modellbahn~Modellbahn~Modelleisenbahn~Non Books / Spielzeug, Altersempfehlung / Lesealter: 18, ab Alter: 3, bis Alter: 99, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung/Spielgesch., UNSPSC: 95030039, Warenverzeichnis für die Außenhandelsstatistik: 95030039, Sender’s product category: NONBO, Länge: 275, Breite: 114, Höhe: 54, Gewicht: 504, Produktform: Spiele, Genre: Importe,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
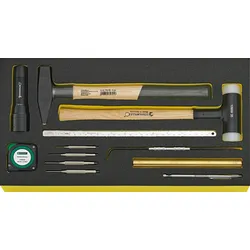
STAHLWILLE Werkzeug-SortimentEigenschaften:für die 60 mm Schublade des Werkzeug-Trolleys Nr. 13217sicher integriert in das Werkzeugeinlagen-Baukastensystem Tool Control System (TCS) Inhalt 12-teilig 4 Splinttreiber Nr. 109: Ø 1,4; 2,8; 3,4; 3,9 mm 1 Schlosserhammer Nr. 10961: 500 g 1 Schonhammer Nr. 10959: Ø 35 mm 1 Stahl-Maßstab Nr. 13110: L. 300 mm 1 Messingdorn Nr. 12495: L. 200 mm 1 Reißnadel Nr. 12321: L. 250 mm 1 Stift-Magnetheber Nr. 12601: L. 145 mm 1 Rollbandmaß Nr. 12935: L. 3 m 1 Taschenlampe Nr. 13128: 320 lm359,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
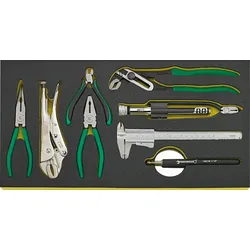
STAHLWILLE Werkzeug-SortimentEigenschaften:für die 30 mm Schublade des Werkzeug-Trolleys Nr. 13217sicher integriert in das Werkzeugeinlagen-Baukastensystem Tool Control System (TCS) Inhalt 8-teilig: 1 Messschieber Nr. 12900: Messbereich: 150 mm/6" 1 Teleskop-Spiegel Nr. 12921M: L. 178-921 mm 1 Wasserpumpenzange Nr. 6572: L. 240 mm 1 Drahtwirbelzange Nr. 6575: L. 230 mm 1 Gripzange Nr. 6564: L. 175 mm 1 Elektronik-Seitenschneider Nr. 6707: L. 115 mm 1 Kombinationszange Nr. 6700: L. 160 mm 1 Telefonzange Nr. 6731: L. 200 mm351,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **

Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
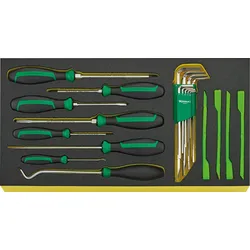
STAHLWILLE Werkzeug-SortimentEigenschaften:für die 60 mm Schublade des Werkzeug-Trolleys Nr. 13217sicher integriert in das Werkzeugeinlagen-Baukastensystem Tool Control System (TCS) Inhalt 13-teilig: 4 Kunststoffschaber Nr. 10678: mittlere Klinge, Nr. 10679: schmale Klinge, Nr. 10680: schräge Klinge, Nr. 10681: spitze Klinge 2 Schlitzschraubendreher Nr. 4622: 1,0 x 5,5 x 100; 1,2 x 6,5 x 125 mm 3 Kreuzschlitzschraubendreher Nr. 4632: PH1; PH2; PH3 1 Rundahle Nr. 10758: L. 280 mm 1 Hakenwerkzeug Nr. 13001: 45° gewinkelt 1 Kugelkopf-Winkelschraubendreher-Satz Sechskant Nr. 10767/9: 1,5; 2; 2,5; 3; 4; 5; 6; 8; 10 mm 1 Splintzieher Nr. 13009: L. 265 mm225,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramann, Klaus-Wilhelm: Wirtschaftsunternehmen SortimentWirtschaftsunternehmen Sortiment , Handbuch des Buchhandels , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 5., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Edition Buchhandel#4#, Autoren: Bramann, Klaus-Wilhelm~Cremer, Peter, Auflage: 19005, Auflage/Ausgabe: 5., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 502, Abbildungen: zahlreiche Grafiken, Tabellen und Info-Kästen, Keyword: Ausbildungsordnung Buchhändlerin/Buchhändler; Buchhandel; E-Commerce im Buchhandel; Sortimentsbuchhandel, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel, Imprint-Titels: Edition Buchhandel, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann, Klaus-Wilhelm, Dr., Länge: 236, Breite: 161, Höhe: 38, Gewicht: 869, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783934054585 9783934054301 9783934054202 9783934054059 9783934054035, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224987548,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BRIO World - Schienen Starter Sortiment BBRIO World - Schienen Starter Sortiment B , Mit dem Schienen Starter Sortiment B können die BRIO World Starter Zugsets erweitert werden. Dieses Schienen-Erweiterungspaket enthält eine Auswahl hölzerner Eisenbahnteile, mit denen fünf zusätzliche Strecken für das Reisezug Starter Set A (separat erhältlich) gebaut werden können. Gerade Gleise unterschiedlicher Länge, Weichen und Verbindungsgleise können kombiniert werden, indem man entweder den Streckenvorschlägen folgt oder eigene Schienendesigns kreiert. Über BRIO World: BRIO World ist unser offenes Spielkonzept, das sich mit Ihrem Kind mitentwickelt. Mit dem BRIO World Spielzeug kann jeweils eine individuell anpassbare Welt geschaffen werden, die heranwachsende Gehirne herausfordert. Es ermöglicht endlose Kombinationen für fantasievollen Spielspaß, die darauf warten, erkundet zu werden. Schon mit dem ersten Teil kann der Aufbau einer eigenen Welt beginnen. Das 36099 Schienen Starter Sortiment B enthält 12 Teile: 2 x lange gerade Gleise, 4 x mittlere gerade Gleise, 2 x kurze gerade Gleise, 2 x Verbindungsstücke, 2 x Weichen. , Entsafter & Saftpressen > Kleingeräte Küche , Erscheinungsjahr: 20240301, Titel der Reihe: BRIO World##~World##, Keyword: Beschäftigung; Brio World; Eisenbahn; Geschenk; Geschenkidee; Holzeisenbahn; Kinderspielzeug; Spielzeug; für Jungen; für Kinder; für Mädchen, Fachschema: Holzspielzeug~Spielzeug / Holzspielzeug~Eisenbahn / Modellbahn~Modellbahn~Modelleisenbahn~Non Books / Spielzeug, Altersempfehlung / Lesealter: 18, ab Alter: 3, bis Alter: 99, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung/Spielgesch., UNSPSC: 95030039, Warenverzeichnis für die Außenhandelsstatistik: 95030039, Sender’s product category: NONBO, Länge: 275, Breite: 114, Höhe: 54, Gewicht: 504, Produktform: Spiele, Genre: Importe,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
STAHLWILLE Werkzeug-SortimentEigenschaften:für die 60 mm Schublade des Werkzeug-Trolleys Nr. 13217sicher integriert in das Werkzeugeinlagen-Baukastensystem Tool Control System (TCS) Inhalt 12-teilig 4 Splinttreiber Nr. 109: Ø 1,4; 2,8; 3,4; 3,9 mm 1 Schlosserhammer Nr. 10961: 500 g 1 Schonhammer Nr. 10959: Ø 35 mm 1 Stahl-Maßstab Nr. 13110: L. 300 mm 1 Messingdorn Nr. 12495: L. 200 mm 1 Reißnadel Nr. 12321: L. 250 mm 1 Stift-Magnetheber Nr. 12601: L. 145 mm 1 Rollbandmaß Nr. 12935: L. 3 m 1 Taschenlampe Nr. 13128: 320 lm359,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
STAHLWILLE Werkzeug-SortimentEigenschaften:für die 30 mm Schublade des Werkzeug-Trolleys Nr. 13217sicher integriert in das Werkzeugeinlagen-Baukastensystem Tool Control System (TCS) Inhalt 8-teilig: 1 Messschieber Nr. 12900: Messbereich: 150 mm/6" 1 Teleskop-Spiegel Nr. 12921M: L. 178-921 mm 1 Wasserpumpenzange Nr. 6572: L. 240 mm 1 Drahtwirbelzange Nr. 6575: L. 230 mm 1 Gripzange Nr. 6564: L. 175 mm 1 Elektronik-Seitenschneider Nr. 6707: L. 115 mm 1 Kombinationszange Nr. 6700: L. 160 mm 1 Telefonzange Nr. 6731: L. 200 mm351,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
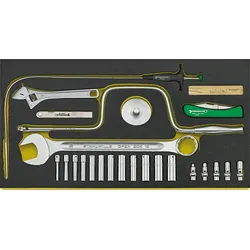
STAHLWILLE Werkzeug-SortimentEigenschaften:für die 30 mm Schublade des Werkzeug-Trolleys Nr. 13217sicher integriert in das Werkzeugeinlagen-Baukastensystem Tool Control System (TCS) Inhalt 24-teilig: 1 QuickRelease-Kurbel 3/8" Nr. 453QR: L. 408 mm 1 Präzisions-Fühlerlehre, 20 Blätter Nr. 11095: 0,05-1,00 mm 1 Kabelmesser Nr. 12320: Klingenlänge: 90 mm 1 Krallengreifer Nr. 12922: L. 540 mm 1 Reifenprofilmessschieber Nr. 12900/3: Messbereich: 0-30 mm 1 Einmaulschlüssel, verstellbar Nr. 4025: max. 24 mm 1 Ringmaulschlüssel Nr. 13: 30 mm 1 Steckschlüsseleinsatz lang, mit Sechskant 1/4" Nr. 40L: 4,5 mm 11 Steckschlüsseleinsätze lang, mit Doppelsechskant 1/4" Nr. 40DL: 5; 5,5; 6; 7; 8; 9; 10; 11; 12; 13; 14 mm 5 Gelenk-Steckschlüsseleinsätze mit Doppelsechskant 1/4" Nr. 402: 6; 7; 8; 9; 10 mm518,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
STAHLWILLE Werkzeug-SortimentEigenschaften:für die 60 mm Schublade des Werkzeug-Trolleys Nr. 13217sicher integriert in das Werkzeugeinlagen-Baukastensystem Tool Control System (TCS) Inhalt 25-teilig: 4 Kunststoffschaber Nr. 10678: mittlere Klinge, Nr. 10679: schmale Klinge, Nr. 10680: schräge Klinge, Nr. 10681: spitze Klinge 2 Schlitzschraubendreher Nr. 4622: 1,0 x 5,5 X 100; 1,2 x 8,0 x 150 mm 3 Kreuzschlitzschraubendreher Nr. 4632: PH1; PH2; PH3 1 Rundahle Nr. 10758: L. 280 mm 1 Hakenwerkzeug Nr. 13001: 45° gewinkelt 1 Winkelschraubendreher-Satz Sechskant Nr. 10767a/13: 0,05; 1/16; 5/64; 3/32; 7/64; 1/8; 9/64; 5/32; 3/16; 7/32; 1/4; 5/16; 3/8" 1 Splintzieher Nr. 13009: L. 265 mm225,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.